Чтобы учесть основные средства бизнеса:
- Проверьте, соответствует ли имущество критериям ОС: используется в бизнесе, служит больше 12 месяцев и не предназначено для перепродажи.
- Оформите покупку и ввод в эксплуатацию, зафиксируйте срок использования и стоимость.
- Списывайте стоимость по правилам своего налогового режима: на УСН «Доходы минус расходы» — равными долями до конца года, на ОСНО — через амортизацию в течение срока полезного использования. На УСН «Доходы» стоимость ОС не учитывают в расходах.
Основные средства работают на бизнес при правильном учёте
Основные средства (ОС) — это имущество, которым бизнес пользуется несколько лет и постепенно списывает его стоимость. У них есть несколько важных задач:
- Обеспечивают работу компании или ИП. Бухгалтер не сможет работать без компьютера, а ферма — без трактора и скота.
- Влияют на прибыль и эффективность бизнеса. Чем больше машин в таксопарке, тем выше доход компании.
- Выделяют перед конкурентами. Пациенты выберут ту стоматологию, где оборудование более новое и современное.
- Сокращают издержки. Робот-мойщик снизит затраты СТО на рабочую силу.
- Приносят дополнительный доход. Например, при сдаче оборудования и помещений в аренду.
- Выступают как долгосрочные инвестиции. Бизнес с надёжными и современными активами более привлекателен для потенциальных инвесторов. Подробнее о том, как оценить инвестиционную привлекательность бизнеса — в статье «EBITDA: что это и как рассчитать».
Правила учёта основных средств
Основные средства нужно учитывать по правилам бухгалтерского и налогового учёта. Они отличаются, поэтому один и тот же станок, автомобиль или оборудование может учитываться в них по-разному.
ФСБУ 6/2020 «Основные средства». Главный документ для бухгалтерского учёта ОС. Определяет, какое имущество признают основным средством, как оценивать его стоимость, начислять амортизацию и списывать.
ФСБУ 26/2020 «Капитальные вложения». Применяется, когда бизнес только покупает или создаёт будущий объект ОС. Он регулирует расходы на покупку, создание, доставку, монтаж, улучшение и другие вложения в основные средства.
№ 402-ФЗ «О бухгалтерском учёте». Устанавливает общие правила бухгалтерского учёта. В нём, в частности, закреплены требования к первичным документам и организации бухучёта.
Глава 25 НК. Определяет, какое имущество считают амортизируемым, как рассчитывают его первоначальную стоимость, устанавливают срок полезного использования и начисляют амортизацию.
Что относится к основным средствам, а что — нет
Чтобы имущество признали основным средством, оно должно соответствовать определённым критериям:
- нужно для ведения деятельности;
- прослужит минимум год;
- приносит или будет приносить выгоду;
- имеет материальную форму.
Пример. Мебельная фирма купила Газель для доставки готовой мебели покупателям. Автомобиль — основное средство, так как у него есть материальная форма, компания не планирует перепродавать машину, хочет использовать её несколько лет и транспорт приносит выгоду: покупатели платят за доставку.
Какие активы относятся к основным средствам
| ✅ | ❌ |
| Жилая и коммерческая недвижимость | Готовая продукция |
| Земельные участки | Товары на складе |
| Транспорт и спецтехника | Незавершённое производство |
| Станки, оборудование и инвентарь | Деньги в кассе и на банковских счетах |
| Оргтехника и компьютеры | Сырьё, материалы и комплектующие |
| Природные объекты: пруды, озёра, многолетние насаждения | Нематериальные активы: права на интеллектуальную собственность, лицензии, патенты |
| Рабочий скот |
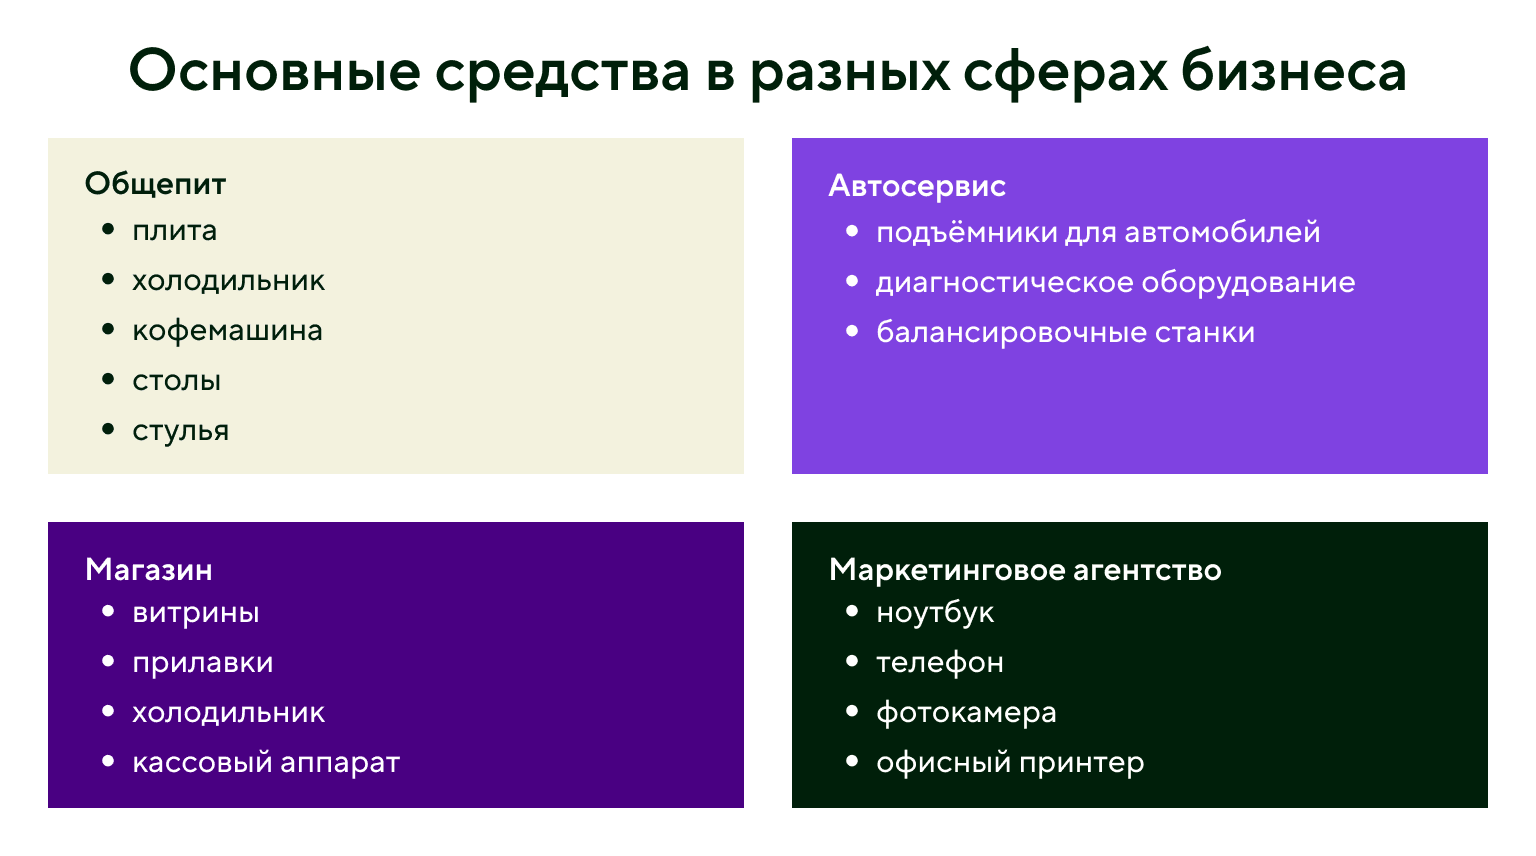
Как определить стоимость основных средств
Стоимость зависит от того, как средства появились в компании.
Первоначальная стоимость основных средств
| Как появились ОС | Какая стоимость |
|---|---|
| Купили | Цена покупки |
| Построили | Затраты на строительство |
| Получили в дар | Рыночная стоимость |
| Получили по Обмен товарами или услугами без оплаты. Например, компания делает сайт для другой компании, а та взамен поставляет ей оборудование.бартеру | Цену определяют участники обмена |
| Внесли в уставный капитал | Денежную оценку дают сами учредители |
.doc
Акт приёмки законченного строительством объекта приёмочной комиссией (КС-14)
Стоимость основных средств может быть любой. Для бухучёта компания устанавливает лимит самостоятельно: как правило, такой же, как и в налоговом учёте — 100 тысяч рублей.
Сопутствующие расходы (например, доставку, страхование, подключение ОС) также учитывают в первоначальной стоимости. Траты необходимо подтвердить документально.
Пример. На покупку, доставку и настройку пяти компьютеров фирма потратила 500 тысяч рублей, а принтер получила в подарок. Значит, первоначальная стоимость одного компьютера — 100 тысяч рублей. Цена принтера на рынке — 50 000 рублей, эту стоимость фирма возьмёт для этого объекта за первоначальную.
Как учесть основные средства
Чтобы считать основные средства, учитывайте их начальную стоимость и изменение стоимости со временем. Она может меняться из-за физического или морального износа имущества и амортизации.
Физический износ. Происходит из-за естественного износа деталей, механизмов. Например, стиральная машина хуже работает из-за накипи, а двигатель автомобиля изнашивается из-за трения и перегрева.
Моральный износ. Связан с развитием новых технологий, появлением более эффективных и современных моделей. Например, кнопочный телефон может быть в рабочем состоянии, но он не подойдёт, если нужен выход в интернет.
Амортизация. Постепенное списание стоимости основного средства на расходы в течение срока его использования. Ниже рассказали, как это работает.
Какие документы и проводки нужны для учёта: Сергей Конон, управляющий партнёр юридической компании Vita Liberta
Стартовая точка в учёте ОС — момент их приобретения. Если компания покупает дорогостоящее оборудование, автомобиль или недвижимость, у бухгалтера должен появиться чёткий набор документов:
- Акт приёма-передачи или накладная. Подтверждает, что вы получили имущество от продавца. Документ можно составить по своей форме, но в нём должны быть обязательные реквизиты первичного документа. На его основании стоимость имущества отражают на счёте 08.
- УПД или счёт-фактура. Нужны для учёта НДС: их данные отражают в книге покупок и используют для получения налогового вычета.
- Акт о приёме-передаче объекта основных средств, например по форме ОС-1. Подтверждает, что имущество приняли как основное средство. Можно использовать собственную форму акта, если в ней есть обязательные реквизиты и основные данные об объекте: первоначальная стоимость, срок полезного использования, подписи членов комиссии. На основании акта объект вводят в эксплуатацию и отражают на счёте 01.
- Приказ о вводе в эксплуатацию. Понадобится, если нужно отдельно закрепить правила учёта объекта. Например, указать ликвидационную стоимость, элементы амортизации или особенности налогового учёта.
- Инвентарная карточка. «Паспорт» вашего имущества, где фиксируются все изменения с момента покупки до списания.
В отчётах эти операции отражаются через правильные цепочки счетов:
- Дт 08 — Кт 60: вы купили объект у поставщика, и он пока числится как вложение.
- Дт 01 — Кт 08: объект полностью готов, и вы официально приняли его к учёту как основное средство.
- Дт 20 (26, 44) — Кт 02: ежемесячная амортизация. Это списание стоимости имущества в расходы бизнеса, уменьшает налог на прибыль.
- Дт 91.2 — Кт 01: выбытие объекта, если вы решите его продать, подарить или списать из-за износа.
Учёт основных средств на УСН и ОСНО: в чём разница
Правила налогового учёта основных средств зависят от системы налогообложения. Главные различия — способ списания и возможность учесть стоимость ОС в расходах.
УСН «Доходы». Покупка основных средств не уменьшает налоговую базу. Налог считают с доходов, и из них нельзя вычесть стоимость оборудования, автомобиля или другого имущества. Например, если вы купили оборудование за 500 тысяч рублей, это не будет расходом при расчёте налога.
УСН «Доходы минус расходы». Стоимость основных средств можно включить в расходы после оплаты и ввода объекта в эксплуатацию. Стоимость списывают равными долями в течение года: на последнее число каждого квартала и года. Отдельно начислять амортизацию не нужно.
Пример. Компания на УСН «Доходы минус расходы» купила оборудование за 600 тысяч рублей и ввела его в эксплуатацию во втором квартале. Стоимость оборудования учтут в расходах равными частями: по 200 тысяч рублей на 30 июня, 30 сентября и 31 декабря.
ОСНО. Если компания покупает основное средство дороже 100 тысяч рублей и планирует использовать его больше года, его стоимость обычно списывают постепенно через амортизацию. То есть всю сумму нельзя сразу включить в расходы.
Пример. Компания купила станок за 1 миллион рублей и планирует использовать его 5 лет. Каждый год в расходах будут учитывать по 200 тысяч рублей, или по 16 666,67 рубля в месяц. Так стоимость станка полностью спишется за 5 лет.

Когда можно списать основные средства
Объекты исключают из основных средств, если они больше не приносят доход. Это происходит, когда:
- перестали пользоваться ОС из-за износа или морального устаревания;
- продаёте или передаёте имущество другой компании;
- срок полезного использования истёк;
- потеряли имущество или оно пришло в негодность в результате ЧП.
Пример. Цветочный магазин использует специальные холодильники, чтобы цветы оставались свежими. Первые несколько лет они работают без проблем, но постепенно начинают требовать мелкого, а затем и серьёзного ремонта, и затраты с каждым разом возрастают. Если ремонт холодильника становится непрактичным или слишком затратным по сравнению с покупкой нового оборудования, объект списывают.
Как рассчитать амортизацию основных средств
Амортизация показывает, какую часть стоимости основного средства бизнес списывает в расходы за определённый период. В бухучёте есть три способа её начисления:
- Линейный. Стоимость ОС списывают равными суммами в течение срока использования, этот способ позволяет избежать разниц во времени между бухгалтерским и налоговым учётом.
- Уменьшаемого остатка. В начале срока использования списывают больше, затем сумма амортизации уменьшается.
- Пропорционально количеству продукции или объёму работ. Чем больше продукции произвели или работ выполнили с помощью ОС, тем больше амортизация.
Пример. Компания купила автомобиль за 1,8 миллиона рублей и планирует использовать его 6 лет. При линейном способе амортизации каждый год в расходы будет попадать 300 тысяч рублей, а каждый месяц — 25 000 рублей.
Базой для расчёта служит разница между балансовой и ликвидационной стоимостью. Ликвидационная стоимость — сумма, которую вы планируете выручить за объект, когда решите его продать или списать в конце срока службы.
Порядок расчёта зависит от способа амортизации и вида учёта. Подробнее о том, как рассчитать амортизацию, с формулами и примерами рассказали в статье.
В чём разница между налоговым и бухгалтерским учётом основных средств
Активы отражаются в бухгалтерском и налоговом учёте, но правила отличаются.
Вот некоторые из основных различий:
- Оценка стоимости. В налоговом учёте имущество до 100 тысяч рублей не признаётся ОС, в то время как в бухгалтерском учёте лимит устанавливает сама компания.
- Амортизация. В бухучёте стоимость основных средств постепенно списывают на расходы в течение срока их использования. В налоговом учёте ОС дороже 100 тысяч рублей тоже списывают не сразу, а через амортизацию. Имущество дешевле 100 тысяч рублей можно сразу учесть в расходах. Кроме того, часть стоимости дорогого ОС можно списать сразу — это называется амортизационной премией.
- Срок полезного использования. В налоговом учёте этот показатель берут из общепринятой классификации ОС. Найти нужный объект можно по наименованию или Используется в бухгалтерском и налоговом учёте для классификации имущества.коду ОКОФ. В бухучёте компания сама определяет сроки.
- Учёт износа и переоценка. Чтобы привести стоимость объектов к рыночной, время от времени проводят переоценку основных средств. Результаты переоценки в бухучёте признают доходом или расходом и отражают проводками. В налоговом учёте переоценка не меняет стоимость ОС, не влияет на начисление амортизации и не учитывается при расчёте налога.
- Инвентарный объект. Для бухучёта основные средства учитывают как один предмет (холодильник) или комплекс предметов (например, компьютер — это набор из монитора, системного блока, компьютерной мыши и клавиатуры). Ему присваивают инвентарный номер. В налоговом учёте понятия инвентарного объекта нет.
Как оценить эффективность основных средств
Проверяйте, действительно ли ваши основные средства помогают зарабатывать или только требуют расходов на содержание. Для этого регулярно оценивайте их загрузку, отдачу и окупаемость. Так вы увидите, какие основные средства стоит использовать активнее, какие заменить, а от каких расходов можете отказаться.
Посчитайте, сколько выручки приносят основные средства. Для этого используйте показатель фондоотдачи:
Фондоотдача = выручка / средняя стоимость основных средств
Пример. За год вы получили 20 миллионов рублей выручки, а средняя стоимость оборудования, автомобилей и другого имущества составила 5 миллионов рублей. Фондоотдача — 4. Это значит, что на каждый рубль, вложенный в основные средства, приходится 4 рубля выручки.
Чем выше фондоотдача, тем эффективнее используются активы. Поэтому важно анализировать этот показатель в динамике: падение фондоотдачи при росте выручки может говорить о неэффективных инвестициях в оборудование.
Проверьте загрузку оборудования. Например, ваш станок может работать 8 часов в день, но фактически используется только 4 часа. Значит, его загрузка составляет 50%. Если оборудование большую часть времени простаивает, проверьте, действительно ли бизнесу нужны такие мощности.
Сравните расходы на содержание. Посчитайте, сколько денег уходит на ремонт, обслуживание, топливо и электроэнергию. Например, если автомобиль обходится бизнесу в 300 тысяч рублей в год на ремонт и обслуживание, а используется несколько раз в месяц, возможно, его содержание неоправданно.
Оцените окупаемость новых ОС. Если вы планируете купить оборудование, заранее посчитайте, за сколько оно окупится. Например, станок стоит 3 миллиона рублей и должен приносить дополнительно 1 миллион прибыли в год. При таком расчёте срок окупаемости составит 3 года.
Что будет, если ошибётесь при учёте основных средств
Ошибки, которые чаще всего допускают предприниматели:
- Неправильно определили стоимость ОС. Например, при учёте расходов на строительстве или при расчёте рыночной стоимости.
- Выбрали неподходящий метод амортизации.
- Упустили особенности налогового учёта ОС.
Штрафы за нарушение правил учёта ОС
| Нарушение | Что грозит |
|---|---|
| Занижение налога на прибыль или на имущество | Для компании штраф 20% от неуплаченной суммы налога по статье 122 НК |
| Недостоверность бухгалтерской отчётности, грубое нарушение правил учёта и отчётности | Для должностных лиц — штраф от 5 000 до 10 000 рублей. За повторное нарушение — от 10 000 до 20 000 рублей или дисквалификация до двух лет по статье 15.11 КоАП. Для компании штраф 10 000 рублей по статье 120 НК. За повторное нарушение — 30 000 рублей. Штраф 20% от неуплаченного налога, но не менее 40 000 рублей, если нарушение привело к занижению налоговой базы |
Часты вопросы про основные средства бизнеса
Какой лимит стоимости основных средств в 2026 году?
В налоговом учёте — 100 тысяч рублей. В бухучёте единого лимита нет, бизнес устанавливает его самостоятельно.
Можно ли списать основное средство сразу?
Зависит от налогового режима:
- На УСН «Доходы» стоимость ОС не уменьшает налоговую базу.
- На УСН «Доходы минус расходы» стоимость ОС можно учесть в расходах после оплаты и ввода в эксплуатацию. Её списывают равными долями до конца года.
- На ОСНО можно сразу учесть в расходах до 10% первоначальной стоимости основных средств III-VII амортизационных групп и до 30% — для VIII-X групп. Узнать группу можно из «Классификатора основных средств». Остаток стоимости списывают через амортизацию.
Имущество дешевле лимита, но со сроком службы 5 лет — это основное средство?
В бухучёте — может быть. Лимит 100 тысяч рублей относится к налоговому учёту. Для бухучёта лимит определяет сам бизнес.
Нужно ли вести учёт основных средств ИП?
Основные средства нужно учитывать, если они влияют на расчёт налога для ИП:
- на УСН «Доходы» покупка ОС не уменьшает налог, поэтому его стоимость не включают в расходы;
- на УСН «Доходы минус расходы» стоимость оплаченного и введённого в эксплуатацию ОС можно включить в расходы;
- на ОСНО стоимость учитывают через амортизацию.
Амортизируется ли земельный участок?
Нет. Земельные участки не относятся к амортизируемому имуществу, поскольку их полезный срок использования не ограничен.